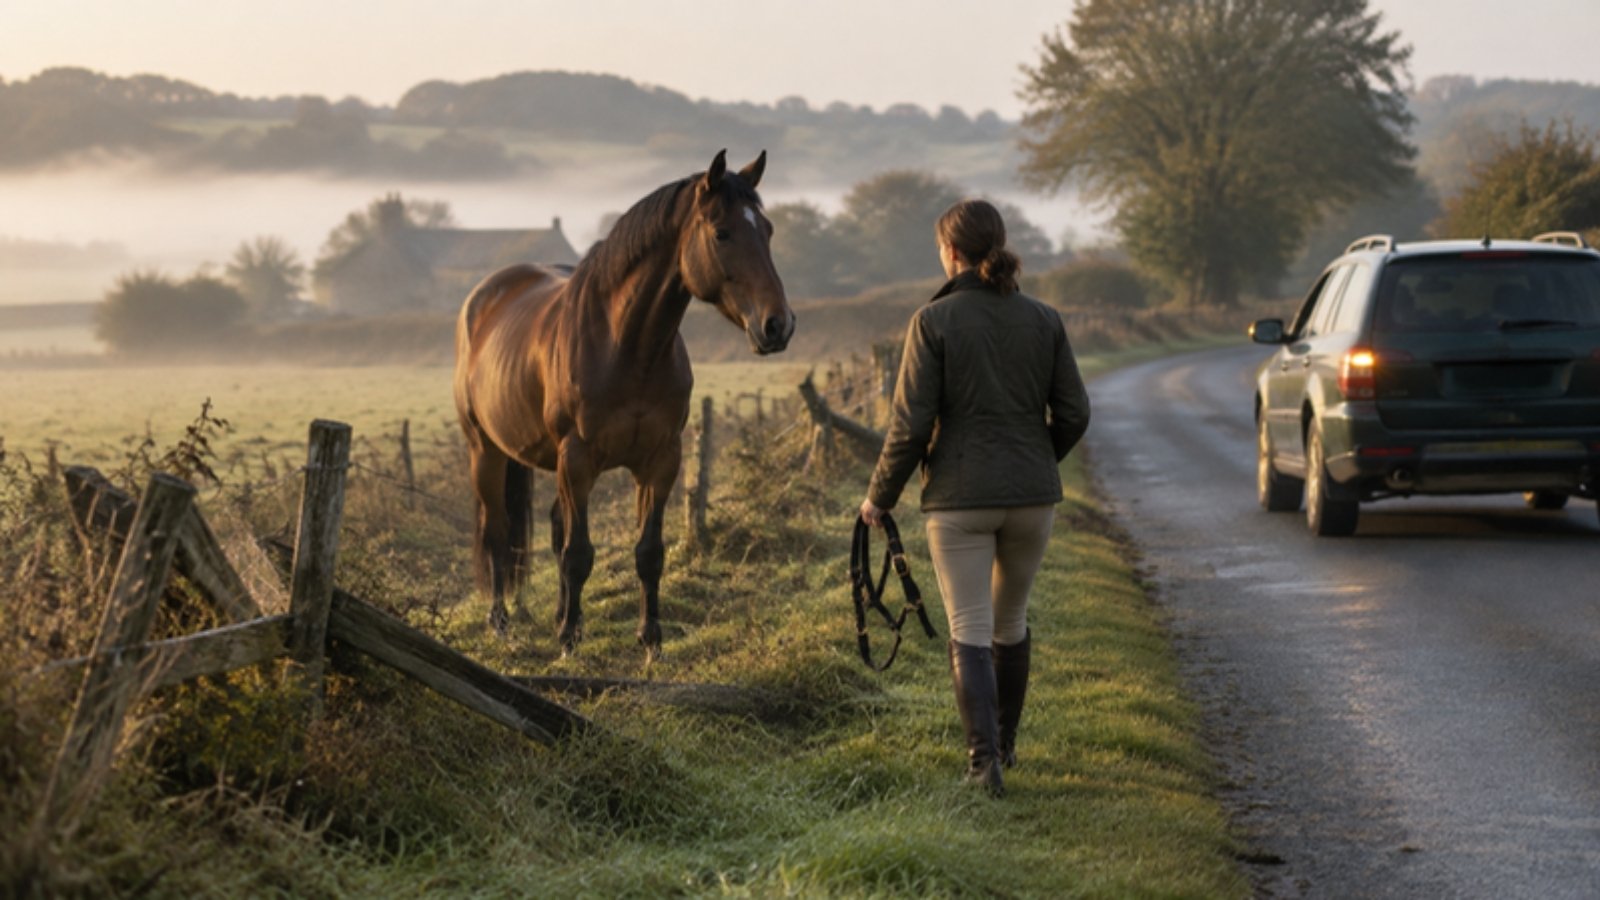
Un cheval échappé sur la route engage la responsabilité de son propriétaire ou de son gardien pour les dommages qu'il cause, qu'il ait été sous surveillance ou non. C'est la règle de l'article 1243 du Code civil, rappelée par l'administration.
Lorsqu'une voiture est impliquée, un second régime se superpose : la loi du 5 juillet 1985, dite loi Badinter. Elle organise la réparation des blessures et impose des délais à l'assureur.
Entre les deux, le détenteur de l'équidé, le conducteur, les passagers et parfois la commune se renvoient la question du responsable du dommage et de l'assurance qui paie.
Ce guide a été vérifié au 15 octobre 2026 sur les fiches officielles de l'administration française, la documentation des préfectures, celle du Fonds de garantie et la jurisprudence de la Cour de cassation. Il explique :
Il s'adresse au particulier qui détient un cheval ou un poney, au cavalier, au gérant d'une écurie ou d'un centre équestre, et à l'automobiliste victime d'une collision avec un équidé.
Un cheval qui s'échappe reste à la charge de celui qui en a la garde, et un accident avec une voiture déclenche des règles d'indemnisation propres aux véhicules à moteur.
Responsable : le propriétaire, ou celui qui se sert du cheval, répond des dommages causés par l'animal égaré ou échappé, sans que la victime ait une faute à prouver.
Divagation : laisser divaguer un animal domestique est interdit ; les parcs et enclos doivent être conçus pour éviter toute évasion, et un cheval sur la route doit avoir un conducteur.
Loi Badinter : dès qu'un véhicule à moteur est impliqué, piétons et passagers blessés sont indemnisés quelle que soit la responsabilité du conducteur ; le conducteur blessé dépend de ses garanties.
Délais : déclaration à l'assureur en général sous 5 jours ouvrés, offre d'indemnisation sous 3 mois à compter de la demande, saisine du Fonds de garantie dans les 3 ans si le détenteur reste inconnu.
Preuves : constat, photographies de la clôture, passage de la gendarmerie, lecture de la puce du cheval et rapport vétérinaire décident souvent de l'issue du dossier.
Votre cheval a causé un accident, ou vous avez heurté un animal échappé ? Voir l'accompagnement du cabinet en assurance et responsabilité équine.
Le Code civil consacre un régime propre aux animaux. Selon son article 1243, « le propriétaire d'un animal, ou celui qui s'en sert, pendant qu'il est à son usage, est responsable » du dommage que l'animal a causé, « soit que l'animal fût sous sa garde, soit qu'il fût égaré ou échappé ».
L'administration le rappelle au détenteur d'équidé en termes simples : vous êtes responsable des dommages que votre animal peut causer, « qu'il soit sous votre garde ou qu'il se soit égaré ou échappé ».
La conséquence pratique est importante pour la personne qui subit le dommage. Elle n'a pas à démontrer une négligence du détenteur : il lui suffit d'établir que l'équidé a causé le dommage.
Peu importe qu'il ait provoqué un accident de voiture, blessé un cavalier ou abîmé le jardin du voisin. Peu importe aussi que le cheval ait franchi une clôture en bon état, qu'il ait été effrayé par un orage ou qu'il se soit enfui pendant une manipulation : la responsabilité demeure.
Celui qui en avait la garde ne peut s'en dégager qu'en prouvant une cause étrangère, comme la force majeure ou la faute de la victime. Cette discussion se mène au cas par cas devant le juge.
La jurisprudence de la Cour de cassation sur la garde de l'animal s'apprécie selon les faits de chaque espèce. L'avocat en droit équin la mobilise à partir d'éléments précis : photos, témoignages et constats.
Le texte vise le propriétaire ou « celui qui s'en sert », c'est-à-dire le gardien. La responsabilité suit donc la garde de l'animal, et non seulement le titre de propriété.
Lorsqu'un cheval est confié à un tiers qui en a l'usage, la direction et le contrôle, ce transfert de garde fait de ce tiers, en principe, le responsable du dommage causé pendant cette période. Le cabinet a détaillé ce mécanisme dans son article sur le transfert de la garde du cheval et la responsabilité en cas d'accident.
Dans le cas d'un cheval échappé, la question se pose en des termes concrets :
Ces situations sont approfondies dans l'article consacré à la responsabilité du propriétaire et du gardien lors d'un accident de cheval.
Pour les chevaux en pension, le soin apporté aux clauses du contrat de pension sur la surveillance, les clôtures et l'assurance évite bien des contestations après un accident.
Le Code rural et de la pêche maritime pose, à son article L211-19-1, une règle sans nuance : « il est interdit de laisser divaguer les animaux domestiques et les animaux sauvages apprivoisés ou tenus en captivité ».
Le cheval, le poney, l'âne et le mulet sont des animaux domestiques et entrent dans ce champ. La fiche officielle consacrée aux équidés le reprend à l'attention de chaque propriétaire : « il est interdit de laisser divaguer votre animal ».
La loi ne définit précisément la divagation que pour les chiens et les chats. Pour les autres espèces, les préfectures indiquent qu'elle s'apprécie au cas par cas, selon l'espèce, l'accessibilité des lieux et l'éloignement de l'animal par rapport à son détenteur.
L'interdiction se double d'exigences matérielles sur les conditions de garde. Pour un cheval, un poney ou un cheval de trait gardé en plein air, l'administration rappelle que « les parcs et enclos doivent être conçus de façon à éviter toute évasion des animaux ».
Ils ne doivent pas non plus être une cause d'accident pour eux. Ces règles reposent sur les dispositions du Code rural relatives à la détention des équidés et sur l'arrêté du 25 octobre 1982 relatif à l'élevage, à la garde et à la détention des animaux.
Garder des équidés en plein air sans clôtures, obstacles naturels ou dispositifs d'attache ou de contention suffisants, lorsque cela les expose à un risque d'accident, est en outre une contravention de la quatrième classe. Elle est prévue par l'article R215-4 du même code, selon la documentation des préfectures destinée aux maires.
Concrètement, plusieurs éléments seront examinés après l'accident :
Ils ne conditionnent pas la responsabilité civile, qui existe de toute façon. Mais ils pèsent sur la discussion avec l'assureur, sur l'éventuel partage de responsabilité et sur le volet pénal.
L'obligation de clôture vaut aussi vis-à-vis du voisin. Un cheval qui passe dans le champ ou le jardin voisin et y cause un dommage engage son gardien dans les mêmes conditions qu'un accident de voiture. Le voisin peut réclamer la réparation des cultures, des plantations ou de la clôture abîmées.
Le Code de la route prévoit, à son article R412-44, que tout animal isolé ou en groupe doit avoir un conducteur lorsqu'il circule sur la voie publique. Le cavalier qui monte le cheval, ou le meneur qui le tient en main, joue ce rôle.
Le manquement est puni de l'amende prévue pour les contraventions de la deuxième classe. Un cheval seul sur la chaussée est donc, par définition, un équidé en situation irrégulière au regard des règles de circulation.
Le Code pénal sanctionne par ailleurs, à son article R622-2, le gardien d'un animal susceptible de présenter un danger pour les personnes qui le laisse divaguer, également par une amende de deuxième classe. Un cheval adulte lâché de nuit sur une route départementale peut, selon les circonstances, être regardé comme un tel animal.
Le maire peut faire conduire un animal errant dans un lieu de dépôt désigné par la commune, sur le fondement de l'article L211-20 du Code rural et de la pêche maritime. Les préfectures recommandent aux communes rurales de prévoir à l'avance un tel lieu pour les animaux de rente et les équidés, avec un gestionnaire identifié.
Le détenteur qui récupère son cheval doit s'attendre à ce que les frais exposés lui soient réclamés. Il lui est conseillé de contacter sans délai un vétérinaire pour faire examiner l'animal, même en l'absence de blessure apparente.
Lorsqu'un cheval échappé est heurté par une voiture, une moto ou un camion, l'accident relève de la loi n° 85-677 du 5 juillet 1985.
Ce régime ne remplace pas la responsabilité du gardien de l'équidé. Il s'y ajoute pour organiser la réparation des blessures, dès lors qu'un véhicule terrestre à moteur est impliqué.
La fiche officielle sur l'indemnisation des victimes de dommages corporels le résume : les piétons et les passagers sont indemnisés pour leurs dommages corporels « quelle que soit la responsabilité du conducteur », sauf si la victime a volontairement provoqué l'accident.
L'article 3 de la loi réserve plus précisément deux hypothèses :
La Cour de cassation retient une définition très stricte de cette faute inexcusable : « la faute volontaire d'une exceptionnelle gravité exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience » (Cass. 2e civ., 28 mars 2013, n° 12-14.522).
L'assureur du véhicule impliqué doit donc indemniser le passager blessé lors de la collision avec le cheval, sans attendre que la part du détenteur de l'équidé soit établie. Il pourra ensuite se retourner contre ce détenteur ou son assureur.
Pour le conducteur, l'indemnisation de ses propres blessures n'est pas automatique. L'assurance de responsabilité civile obligatoire couvre les dommages causés aux tiers, mais « ne couvre pas les blessures du conducteur lui-même » s'il est responsable.
La garantie dommages corporels du conducteur, facultative et souvent incluse dans les contrats dits tous risques, prend alors le relais. Elle exclut toutefois certains comportements, comme la conduite sous l'emprise de l'alcool ou sans permis. Un conducteur non responsable est, lui, indemnisé intégralement par l'assureur du responsable.
Dans le cas d'un cheval échappé, le responsable du dommage est le plus souvent le gardien de l'équidé, sur le fondement de l'article 1243 du Code civil. Le conducteur et son assureur peuvent donc lui demander réparation des blessures, des frais médicaux et des dégâts du véhicule.
Les dommages matériels de la voiture, s'ils ne sont pas récupérés auprès du gardien du cheval, ne sont couverts par l'assureur auto du conducteur que s'il a souscrit une garantie dégâts matériels ou tous accidents.
Le propriétaire perd fréquemment son cheval dans ce type de collision. Puisqu'un véhicule est impliqué, il peut à son tour demander au conducteur et à son assureur la réparation de la perte de l'équidé, des frais de soins vétérinaires et, le cas échéant, de la perte d'exploitation.
En pratique, selon l'analyse du cabinet, l'assureur du conducteur oppose alors la divagation du cheval, c'est-à-dire la faute de la victime dans la surveillance ou la clôture. Il cherche ainsi à réduire, voire refuser, la prise en charge de ce dommage matériel.
L'état de la clôture, l'heure, l'éclairage, la vitesse du véhicule et les témoignages deviennent déterminants. L'appui d'un avocat en droit équin dès la déclaration du sinistre change souvent l'issue de cette discussion.
Le tableau suivant résume, pour un cheval échappé sur la route, le fondement et le payeur selon la victime.
| Victime et dommage | Fondement principal | Qui indemnise en premier lieu |
|---|---|---|
| Passager ou piéton blessé | Loi du 5 juillet 1985 | Assureur du véhicule impliqué, quelle que soit la responsabilité du conducteur, puis recours contre le gardien du cheval |
| Conducteur blessé | Article 1243 du Code civil contre le gardien ; garantie du conducteur | Assureur du propriétaire ou du gardien du cheval ; à défaut, garantie dommages corporels du conducteur |
| Dégâts du véhicule | Article 1243 du Code civil | Assureur du propriétaire ou du gardien du cheval ; à défaut, garantie dégâts matériels du conducteur |
| Cheval blessé ou tué | Loi du 5 juillet 1985, sous réserve de la faute du propriétaire | Assureur du véhicule, avec réduction ou refus possible en cas de divagation fautive |
| Propriétaire du cheval inconnu ou non assuré | Fonds de garantie des assurances obligatoires de dommages | FGAO pour les dommages corporels ; dommages matériels seulement si le propriétaire est identifié |
Il arrive que le cheval heurté ne porte aucun signe apparent de propriété, ou que son détenteur n'ait jamais souscrit d'assurance. Le Fonds de garantie des assurances obligatoires de dommages, le FGAO, intervient alors à titre subsidiaire pour les accidents de la circulation survenus en France.
L'administration précise que l'auteur de l'accident peut être un animal, domestique ou sauvage, et distingue deux hypothèses :
Le propriétaire ou le gardien de l'équidé à l'origine de l'accident ne peut pas être indemnisé par le Fonds, pas plus que ses proches : conjoint, ascendants et descendants.
Les délais de saisine sont stricts :
Passé ces délais, le droit à indemnisation est perdu.
Identifier le détenteur est donc décisif, pour la personne lésée comme pour le Fonds. Tout équidé présent en France doit être identifié par une puce électronique posée dans l'encolure et inscrit au fichier central SIRE tenu par l'IFCE, avec une carte d'immatriculation qui atteste de la propriété.
La lecture de la puce par un vétérinaire ou par les services de l'État permet, dans la grande majorité des cas, de retrouver le détenteur et son lieu de détention déclaré. Le cabinet a consacré un article aux règles d'identification du cheval, passeport, puce et démarches SIRE.
Contrairement au chien de première ou de deuxième catégorie, pour lequel la loi impose une assurance de responsabilité civile sous peine d'une amende de 450 €, aucune assurance cheval n'est obligatoire pour détenir un équidé.
Le cheval non couvert expose seulement son détenteur à payer de sa poche. L'administration souligne que le détenteur reste responsable des dommages matériels et corporels causés à un tiers, que l'animal se soit échappé ou égaré. Après des blessures graves, les sommes peuvent être considérables.
En pratique, plusieurs contrats peuvent intervenir et doivent être vérifiés avant tout sinistre :
Le point de vigilance est l'articulation entre ces contrats. La clause de garde du contrat de pension, l'activité déclarée, le nombre d'animaux déclarés et la pratique de l'équitation en club ou en compétition conditionnent souvent ce qui est réellement couvert.
Souscrire une assurance adaptée avant le premier incident reste, pour un particulier comme pour un professionnel, la seule obligation de prudence réellement efficace.
Le cabinet accompagne propriétaires et professionnels dans l'analyse des garanties et les discussions avec les assureurs, comme présenté sur sa page dédiée à l'assurance du cheval et les litiges avec l'assureur.
Voici, dans l'ordre, les démarches qui protègent les droits de chacun, que vous soyez propriétaire de l'animal ou automobiliste :
En cas de blessures, l'assureur organise une expertise médicale. La victime est convoquée au moins 15 jours à l'avance et peut se faire accompagner par le médecin de son choix.
La personne blessée dispose de 10 ans à compter de la consolidation de son état pour agir.
En cas d'offre jugée insuffisante, elle peut demander une offre révisée ou saisir le juge. Elle bénéficie d'un délai de rétractation de 15 jours calendaires après acceptation.
Les frais médicaux restés à charge, les arrêts de travail et les séquelles doivent être documentés pièce par pièce, ce que l'avocat organise avec le médecin de la victime.
Les situations suivantes sont fictives et illustrent le raisonnement.
Un propriétaire garde deux chevaux dans un pré bordant une route départementale. Un soir, un orage fait céder un piquet et l'un des chevaux traverse la chaussée. Une voiture le percute : le conducteur est blessé et l'animal meurt.
Le conducteur et son passager s'adressent d'abord à l'assureur du véhicule pour leurs blessures. L'assureur exerce ensuite un recours contre le propriétaire, responsable de plein droit sur le fondement de l'article 1243.
Le propriétaire réclame la valeur du cheval à l'assureur du véhicule, qui lui oppose l'état de la clôture. Le dossier se joue sur les photographies et les témoignages.
Une jument en pension dans un centre équestre s'échappe d'un paddock dont le portail a été laissé ouvert par un employé. Elle provoque la chute d'un cycliste sur un chemin communal.
Aucun véhicule à moteur n'étant impliqué, la loi du 5 juillet 1985 ne s'applique pas. Le cycliste agit sur le fondement de l'article 1243 contre le gardien de l'animal.
Le contrat de pension, qui confie au centre la surveillance quotidienne et les sorties au paddock, désigne le centre comme gardien. C'est son assureur de responsabilité civile qui prend en charge le sinistre : la responsabilité civile du centre équestre est au cœur de la discussion.
Oui. La responsabilité de l'article 1243 ne suppose pas de faute ; elle s'applique à l'animal échappé ou égaré.
L'état de la clôture compte surtout pour le partage de responsabilité, pour la discussion avec les assureurs et pour le volet pénal de la divagation.
Celui qui en avait la garde au moment des faits, ce que le contrat de pension et l'organisation réelle de la surveillance permettent d'établir. Le propriétaire conserve toutefois un rôle, et peut être recherché si la garde ne lui a pas été retirée.
Non. Elle suppose l'implication d'un véhicule terrestre à moteur. Sans voiture, moto ou camion, l'indemnisation repose sur la responsabilité du gardien de l'animal.
Les victimes de dommages corporels peuvent saisir le Fonds de garantie dans les 3 ans de l'accident. Les dommages matériels, comme les réparations du véhicule, ne sont alors pas pris en charge par le Fonds.
Oui, à un autre titre : le cavalier est le conducteur de l'animal au sens du Code de la route et doit respecter les règles de circulation.
En cas de collision avec une voiture, ses blessures relèvent du régime de la loi du 5 juillet 1985, puisqu'un véhicule à moteur est impliqué. Le gardien de l'équidé reste responsable des dégâts causés par celui-ci.
Le gardien du cheval, sur le même fondement que pour un accident de voiture. Le voisin lésé peut lui réclamer la remise en état et, à défaut d'accord, saisir le juge.
Un échange rapide avec le voisin et une déclaration à l'assureur de responsabilité civile évitent le plus souvent le contentieux.
Parfois, au titre de la responsabilité civile vie privée, mais tout dépend du contrat, des exclusions et de l'usage déclaré. La question doit être posée à l'assureur avant l'accident, pas après.
La divagation d'un animal domestique est interdite par le Code rural. Le défaut de clôture ou de dispositif de contention suffisant pour des équidés gardés en plein air est une contravention de la quatrième classe.
Le gardien d'un animal dangereux laissé en divagation encourt une amende de deuxième classe. Les poursuites dépendent des circonstances et de l'appréciation du parquet.
Un dossier de cheval échappé mêle plusieurs branches du droit : la responsabilité civile du gardien, le régime des accidents de la circulation, le droit des assurances et, parfois, le droit pénal.
L'avocat en droit équin intervient dès les premiers jours pour sécuriser les preuves et qualifier juridiquement chaque dommage. Il identifie le bon interlocuteur : assureur du véhicule, assureur du détenteur, écurie de pension ou Fonds de garantie.
Selon votre situation, son rôle diffère :
Le choix d'un avocat qui connaît la filière, ses contrats et ses pratiques, du centre équestre à l'élevage, pèse sur l'issue juridique du dossier et sur le délai de règlement.
Son réflexe est aussi de relire la jurisprudence la plus récente de la Cour de cassation. Il vérifie ainsi que l'argument avancé par l'assureur adverse correspond bien à l'état du droit au dernier jour utile.
Pages du site officiel de l'administration française, documentation des préfectures, du Fonds de garantie et décision de la Cour de cassation, ouvertes le 15 octobre 2026 :
Entre la responsabilité du gardien, le régime des accidents de la circulation, le Fonds de garantie et les clauses des contrats d'assurance, l'issue d'un dossier de cheval échappé sur la route dépend des preuves réunies dans les premiers jours.
Elle dépend aussi de la qualification retenue pour chaque dommage.
Le cabinet Le Bouard Avocats, présent à Versailles et à Paris, intervient en France auprès des particuliers, des cavaliers, des écuries, des centres équestres et des victimes d'accidents. Il les accompagne dans les discussions avec les assureurs, les recours contre le gardien de l'équidé et les procédures d'indemnisation.
Il publie aussi sur son blog les informations juridiques pratiques du droit équin. Vous pouvez prendre rendez-vous avec un avocat en droit équin pour faire examiner votre situation.
Maître Noémie Le Bouard vous reçoit au cabinet à Versailles, par téléphone ou en visioconférence.
Le droit équin évolue et les litiges liés à la vente de chevaux sont de plus en plus fréquents. Si cet article vous a été utile pour comprendre les règles juridiques applicables aux vices cachés lors de l’achat d’un cheval, n’hésitez pas à le partager. Il pourra aider d’autres acheteurs, vendeurs ou professionnels du secteur à mieux connaître leurs droits et leurs recours.
Nos domaines d’intervention en droit équin
Cavaliers et propriétaires
Avec votre accord, Google utilise des cookies pour mesurer les résultats de nos publicités et personnaliser les annonces. Vous pouvez refuser ou modifier votre choix à tout moment. En savoir plus.
Les cookies nécessaires au fonctionnement du site et la mémorisation de votre choix restent actifs.